Domain rezeptorantagonist.de kaufen?
Wir ziehen mit dem Projekt
rezeptorantagonist.de um.
Sind Sie am Kauf der Domain
rezeptorantagonist.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rezeptorantagonist.de kaufen?
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **
Ähnliche Suchbegriffe für Darlehensvertrag
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
Castrol Corrosion Inhibitor N 213Castrol Corrosion Inhibitor N 213 ist ein lösemittelfreier hochwirksamer Dampfphasen-Korrosionsinhibitor (VCI - Vapour phase Corrosion Inhibitor) speziell empfohlen zum Schutz für Eisenmetalle in geschlossenen Systemen. Es enthält eine Mischung aus verschiedenen Aminen und deren Salze, deren Dampfphase den Korrosionsschutz durch Absorption als molekulare Schicht auf Metalloberflächen ergeben. Castrol Corrosion Inhibitor N 213 kann verwendet werden, wenn der Korrosionsschutz vom bestehenden Produkt vor allem in geschlossenen Umgebungen verbessert werden muss. Er ist speziell entwickelt worden, um die Leistung von Castrol Alpha SP-S Getriebeölen im Einsatz zu verbessern. Castrol Corrosion Inhibitor N 213 kann erfolgreich für den Innenschutz von Motoren und Getrieben, Treibstofftanks, Hydraulikanlagen, Rohrleitungen und Exportverpackung, Pumpen und Kompressoren eingesetzt werden. Da sich de...95,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Castrol Corrosion Inhibitor S 206Castrol Corrosion Inhibitor S 206 ist ein hoch effektives, schaumarmes, wasserlösliches Korrosionsschutzadditiv und wurde als wirksames Serviceadditiv für Einzelmaschinen aber auch Zentralanlagen entwickelt. Castrol Corrosion Inhibitor S 206 kann in mineralölhaltigen und mineralölfreien wassergemischten Kühlschmierstoffen als Korrosionsschutzzusatz in Rohrleitungen und Wassertanks z.B. bei Druckwasserprüfungen verwendet werden. Ebenfalls wird der Castrol Corrosion Inhibitor S 206 als Korrosionsschutzadditiv zur Passivierung in der wässrigen Teilereinigung angewendet. Der Einsatz von Castrol Corrosion Inhibitor S 206 sollte nur in Abstimmung mit dem Castrol Service-Mitarbeiter erfolgen. Die Dosierung ist abhängig von dem Einsatz: Wässrigen Umlaufsysteme: 0,2 - 0,6 % in Dosierschritten von 0,20 % Zur Teilepassivierung: 0,5 - 1,0 % in Dosierschritten von 0,25 % Temperaturbereich: 20 bis 70...95,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
Castrol Corrosion Inhibitor N 213Castrol Corrosion Inhibitor N 213 ist ein lösemittelfreier hochwirksamer Dampfphasen-Korrosionsinhibitor (VCI - Vapour phase Corrosion Inhibitor) speziell empfohlen zum Schutz für Eisenmetalle in geschlossenen Systemen. Es enthält eine Mischung aus verschiedenen Aminen und deren Salze, deren Dampfphase den Korrosionsschutz durch Absorption als molekulare Schicht auf Metalloberflächen ergeben. Castrol Corrosion Inhibitor N 213 kann verwendet werden, wenn der Korrosionsschutz vom bestehenden Produkt vor allem in geschlossenen Umgebungen verbessert werden muss. Er ist speziell entwickelt worden, um die Leistung von Castrol Alpha SP-S Getriebeölen im Einsatz zu verbessern. Castrol Corrosion Inhibitor N 213 kann erfolgreich für den Innenschutz von Motoren und Getrieben, Treibstofftanks, Hydraulikanlagen, Rohrleitungen und Exportverpackung, Pumpen und Kompressoren eingesetzt werden. Da sich de...95,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Castrol Corrosion Inhibitor S 206Castrol Corrosion Inhibitor S 206 ist ein hoch effektives, schaumarmes, wasserlösliches Korrosionsschutzadditiv und wurde als wirksames Serviceadditiv für Einzelmaschinen aber auch Zentralanlagen entwickelt. Castrol Corrosion Inhibitor S 206 kann in mineralölhaltigen und mineralölfreien wassergemischten Kühlschmierstoffen als Korrosionsschutzzusatz in Rohrleitungen und Wassertanks z.B. bei Druckwasserprüfungen verwendet werden. Ebenfalls wird der Castrol Corrosion Inhibitor S 206 als Korrosionsschutzadditiv zur Passivierung in der wässrigen Teilereinigung angewendet. Der Einsatz von Castrol Corrosion Inhibitor S 206 sollte nur in Abstimmung mit dem Castrol Service-Mitarbeiter erfolgen. Die Dosierung ist abhängig von dem Einsatz: Wässrigen Umlaufsysteme: 0,2 - 0,6 % in Dosierschritten von 0,20 % Zur Teilepassivierung: 0,5 - 1,0 % in Dosierschritten von 0,25 % Temperaturbereich: 20 bis 70...95,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
-
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **
-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
Ähnliche Suchbegriffe für Darlehensvertrag
-
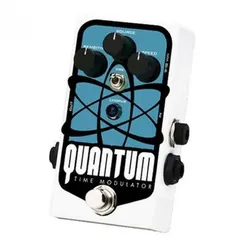
Pigtronix Quantum Time ModulatorPigtronix Quantum Time Modulator produces a parallel universe of analog time stretching effects with only three knobs and a single switch. Reflecting the fundamental principals of modern atomic physics in pedal form, the Pigtronix Quantum can be in any number of places at once and will change in response to both input and observation. Pigtronix Quantum utilizes multiple bucket brigade delay lines with independent clocks modulated by a continuous blend of envelope and LFO sources. The corresponding sensitivity, speed and source controls are augmented by a Chorus / Vibe switch which allows the user to choose between pure effect or a mix of clean signal and modulated audio. This eminently flexible, yet easy to use configuration, combined with a TRS stereo output provides numerous sound field configurations for mono, true stereo, wet / dry and wet / dry / wet rigs. Going well beyond the event horizon of existing modulation pedals, the Pigtronix Quantum slams the classic tones of complex rack units such as the Zappa’s MicMix DynaFlanger, Lifeson’s TC 1210 Spatial Expander & the venerable Roland Dimension D into a tiny and affordable analog stompbox while also blazing new territory that provides a musical analogy to the essential nature of reality itself. Pigtronix QTM Quantum Time Modulator Sounds komplexer Rackeffekte in einer kompakten Stompbox Mono oder Stereoausgang über 6,3 mm Buchse Dual Bucket Brigade Delay Lines Regler für Sensitivity Source und Speed Chorus-/Vibe-Kippschalter zum Umschalten zwischen einem Mix aus Originalsignal und Modulation (Chorus) oder reinem Pitch Vibrato (Vibe) Modulationquelle (LFO & Envelope) stufenlos mischbar integrierter Buffer in Studioqualität Betrieb mit 9 - 18V DC Netzteilen inklusive Pigtronix 18V DC Netzteil Gehäuseabmessungen: 61 mm x 112 mm x 25mm Schaltungsdesign von Howard Davis Sounddesign von David Koltai Made in U.S.A.199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
-
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.